Полпроцента щедрости
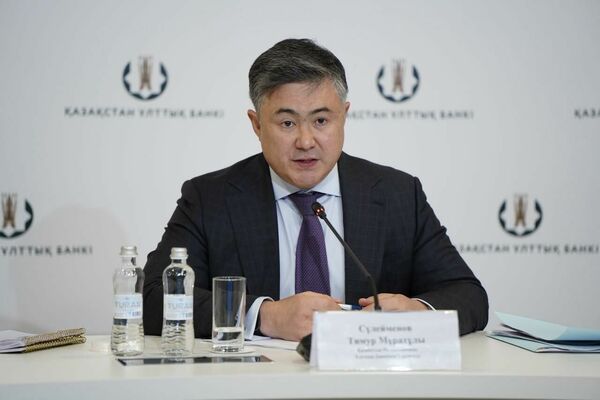
С 2027 года наличие крупных сбережений станет одним из оснований для отказа в госпособии. Не начнут ли люди из-за этого массово забирать деньги с депозитов? На пятничном брифинге председатель Нацбанка Тимур СУЛЕЙМЕНОВ объяснил, почему не опасается такого сценария. А заодно рассказал, чего ждать от нового снижения базовой ставки.
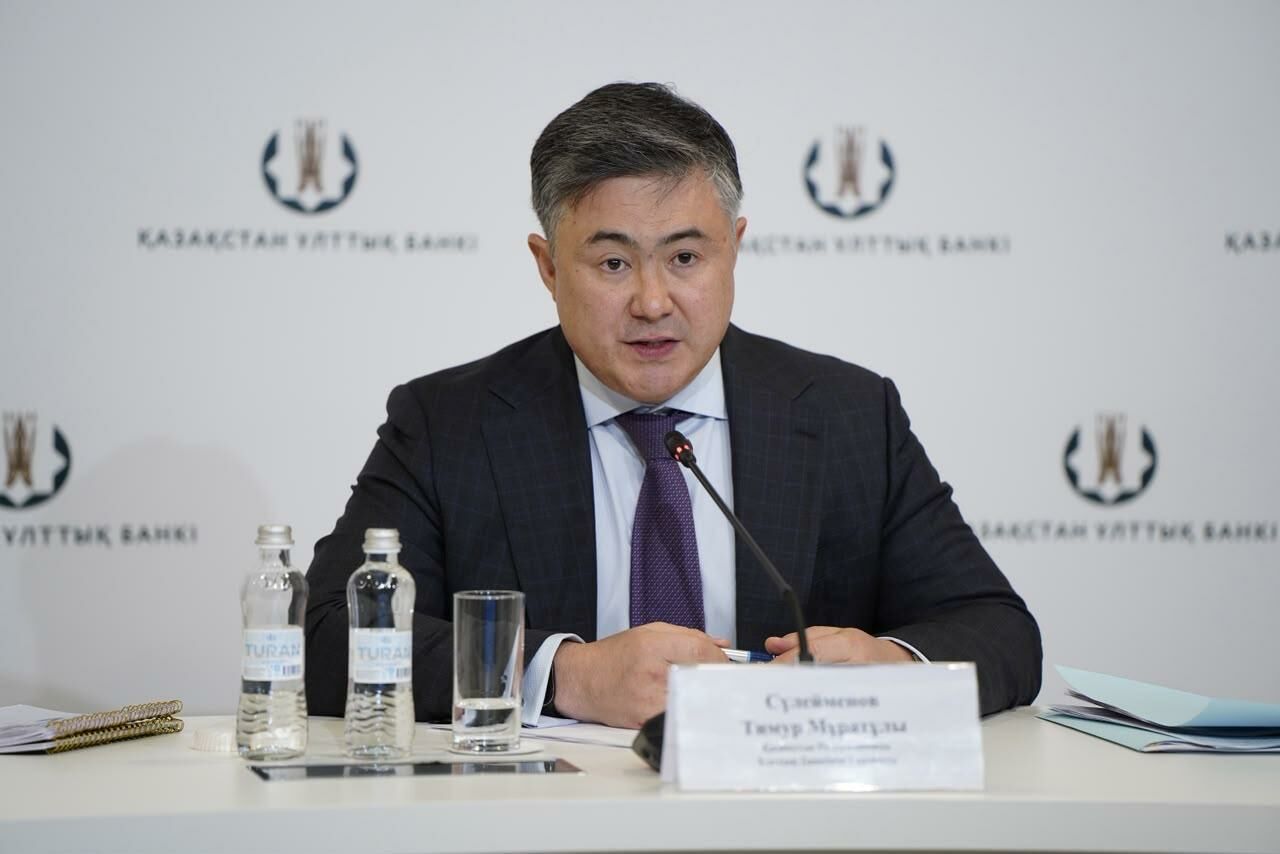
23 октября Нацбанк в четвертый раз подряд снизил базовую ставку - теперь с 16,25 до 15,75 процента годовых. Для сравнения: еще в начале июня она составляла 18 процентов. Но некоторые эксперты ожидали от регулятора куда более смелого шага - снижения ставки сразу на целый 1 процент. Однако, как выяснилось, такой вариант даже не рассматривался.
- Часть членов нашего комитета придерживалась мнения, что необходимо сохранить прежнюю ставку. Другая часть склонялась к тому, что необходимо понизить ее на 0,25. И третья часть говорила о том, что понижение на 0,5 будет выраженным шагом. После длительных обсуждений мы пришли к выводу, что условия, сложившиеся на данный момент - замедление инфляции в течение 12 месяцев, снижение инфляционных ожиданий, стабильная ситуация во внутренней экономике, - позволяют нам снизить ставку более решительным образом. На таких уровнях ставки снижение на 0,25, наверное, не окажет достаточного эффекта, поэтому приняли решение пойти на 0,5, - объяснил Сулейменов журналистам.
Правда, на этом щедрость регулятора в нынешнем году, похоже, закончится. Вероятность нового снижения ставки до конца декабря в Нацбанке считают низкой. Повысить ее тоже пока не собираются.
- Даже если инфляция вырастет из-за коммунальных услуг в конце года, мы не будем бежать и менять базовую ставку. Мы не собираемся кричать: "Ой, надо ставкой это регулировать", - заверил глава Нацбанка.
Чтобы регулятор внезапно передумал, по словам Сулейменова, должно произойти нечто чрезвычайное. Например, в экономику неожиданно хлынут огромные бюджетные средства или за оставшиеся месяцы резко вырастет кредитование. Ничего подобного сейчас не наблюдается.
- Факторов, которые могли бы заставить нас неожиданно повысить ставку в декабре, практически нет. Конечно, они могут возникнуть, но это уже события из категории "черных лебедей", - заявил он.
Впрочем, простых казахстанцев куда больше интересуют не экзотические птицы из экономической терминологии, а земной вопрос: когда наконец подешевеют кредиты?
Здесь Сулейменов посоветовал запастись терпением. Снижение базовой ставки вовсе не означает, что коммерческие банки завтра начнут выдавать займы под более привлекательные проценты. Денежно-кредитная политика действует с задержкой, которая составляет от девяти месяцев до года.
- Это не значит, что банки сразу пойдут переписывать свои кредитные договоры. У них действуют договоры по тем ставкам, которые были зафиксированы ранее. По мере их созревания условия будут пересматриваться. Заемщики могут говорить: "Раньше мы брали под 17-18 процентов, а теперь ставка снизилась - сделайте нам под 15-16 процентов". Но пока договор действует, применяются прописанные в нем условия. Это работает в обе стороны - и при повышении, и при понижении ставки, - пояснил председатель Нацбанка.
Зато у тех, кто не занимает деньги, а хранит их в банке, новости приятнее. Если казахстанец успел открыть депозит под высокий процент, банк не вправе просто так уменьшить оговоренную фиксированную ставку из-за свежего решения Нацбанка.
- Если у вас депозитный договор подписан на год, значит ставка будет на год, и банк не имеет права в одностороннем порядке пересмотреть. Если вы заключили под 20 процентов в июле - до июля 2027 года у вас будет 20 процентов, - объяснил Сулейменов.
Глава Нацбанка даже посоветовал казахстанцам присмотреться к сберегательным депозитам на 12, 18 или 24 месяца. За возможность пользоваться деньгами вкладчика в течение длительного срока банки обычно предлагают более высокую доходность.
А вот с ценами в магазинах все куда загадочнее. По данным Сулейменова, национальная валюта укрепилась примерно на 12 процентов к доллару и на 18 процентов к российскому рублю. Импортировать товары стало выгоднее, но рядовой покупатель этого почему-то почти не замечает.
- Это эффект храповика: цены, однажды закрепившись наверху, редко откатываются назад. Но, по крайней мере, это позволило не наращивать цены в дальнейшем, - пояснил Сулейменов.
Не обошлось на брифинге и без разговора о пенсионных накоплениях. Журналисты спросили, почему они под управлением Нацбанка приносят меньший доход, чем те, которыми распоряжаются некоторые частные управляющие компании.
Со слов Сулейменова, сравнивать управление пенсионными активами с работой небольших частных компаний несправедливо. Одно дело распоряжаться 15-20 миллиардами тенге, другое - десятками триллионов.
- Когда их объем уже 28 трлн тенге, нужно куда-то их вкладывать. У нас есть эксперты, которые не совсем хорошо думают. Они говорят: "Да проще на банковский депозит под 18 процентов положить". Ну вы представляете, 28 трлн тенге положить на депозит? Нет таких банков! Экономике не нужны такие деньги, она не может их освоить! Нет такой экономической потребности, - считает глава Нацбанка.
Поэтому пенсионные средства приходится распределять между разными инструментами, валютами и странами. Часть средств инвестируется за рубежом в долларах. По мнению главы Нацбанка, задача управляющего пенсионными деньгами - не гнаться за максимальной сиюминутной прибылью, а сохранить накопления и обеспечить доходность на длинной дистанции.
Еще одна тема брифинга касалась казахстанцев, получающих адресную социальную помощь (АСП). С 1 января 2027 года при определении нуждаемости семей будут учитывать не только доходы, но и имущество, крупные расходы и банковские накопления. У журналистов возник резонный вопрос: не начнут ли люди заранее снимать деньги с депозитов, чтобы не лишиться государственной помощи?
- Мне кажется, ставить вопрос о том, что все казахстанцы только спят и видят, чтобы получить соцпомощь, наверное, не так. Я пребываю в полной уверенности, что большинство казахстанцев все-таки полагаются на свою заработную плату, на свой бизнес-доход, на те вещи, которые они делают сами. Понятно, что есть отдельные категории граждан, которым не так в жизни, может, повезло, у которых есть жизненные ситуации, которые заставляют полагаться на госпомощь, - рассудил глава Нацбанка.
По его мнению, у таких семей вряд ли имеются крупные банковские накопления. Иначе, сказал глава Нацбанка, они не обращались бы за господдержкой.
Не повлияют новые государственные категории благосостояния семей и на получение кредитов или ипотеки, добавил Сулейменов. Банки давно оценивают клиентов по собственным системам, так что новая классификация Минтруда для банкиров ничего не меняет.
- У банков это оцифровано. Соответственно, они профили риска и каждого из нас видят хорошо. Причем уже давно. Так что я бы какого-то дополнительного риска здесь точно не видел, - заключил Сулейменов.